Google Wallet

- 16.52K Recensioni
- 4,2
- Download
- 1.000.000.000+
 Analisi di Mobxio
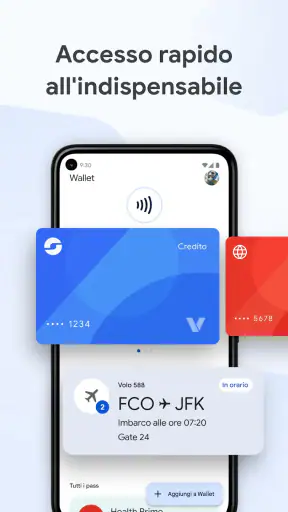
Quando pago in negozio o devo recuperare un biglietto al volo, preferisco non rovistare tra le app per trovare la carta giusta. Google Wallet punta proprio a rendere più rapido questo genere di passaggi: raccoglie carte, biglietti, pass e ricevute in un unico posto, così da averli a portata di mano quando servono. Dopo averlo usato, lo considero pratico soprattutto per chi già vive nell’ecosistema Google, ma non lo tratterei come una soluzione universale: il valore dipende da quali carte e servizi usa ciascuno e da quanto si sente a proprio agio nel tenere questi elementi sul telefono.
Prima di affidargli elementi personali, chiarisco cosa mi serve
Io inizierei con una domanda concreta: quali cose cerco più spesso quando sono fuori casa? Se la risposta è una carta, un titolo di viaggio o un biglietto per un evento, una raccolta unica può risparmiare tempo. Se invece apro di rado questi elementi, o uso già poche app che li gestiscono bene, aggiungere un altro punto di accesso potrebbe non cambiare molto la mia routine. Il vantaggio non è avere tutto in formato digitale a ogni costo, ma trovare rapidamente ciò che uso davvero.
Mi piace anche distinguere la comodità dalla fiducia. Un’app finanziaria può rendere più semplice un gesto quotidiano, ma questo non vuol dire che io debba aggiungervi ogni carta o ricevuta che possiedo. Preferisco valutare ogni elemento singolarmente e decidere se tenerlo sul telefono mi facilita la vita abbastanza da giustificare la scelta. Un portafoglio digitale è utile anche quando contiene poco, purché quel poco sia scelto con criterio.
La comodità quotidiana va valutata insieme alla fiducia
Wallet è un’app di finanza gratuita sviluppata da Google LLC, con classificazione PEGI 3. La sua diffusione è notevole: supera il miliardo di installazioni e raccoglie una media di 4,2 stelle da circa 2,2 milioni di valutazioni. Sono segnali utili per capire che molte persone la usano, ma non sostituiscono una valutazione personale sulla gestione delle proprie informazioni e sulle abitudini di pagamento.
Per me, la fiducia non si misura con un’impressione generica di sicurezza. Conta sapere quali scelte l’app rende visibili, quali passaggi richiedono attenzione e come si comporta il telefono quando serve autorizzare un’operazione. Non attribuisco a Wallet protezioni o pratiche specifiche che non posso verificare direttamente: è più sensato distinguere ciò che posso controllare nell’uso quotidiano da ciò che dipende dalle impostazioni dell’account, dal dispositivo e dai servizi collegati.
Un dettaglio importante è che Wallet non è soltanto un posto dove conservare una carta di pagamento. Biglietti, pass e ricevute possono avere funzioni e sensibilità diverse: una ricevuta può rivelare un acquisto, mentre un titolo di viaggio può far capire dove si sta andando. Riunirli semplifica la consultazione, ma rende anche più importante proteggere l’accesso al telefono e fare attenzione a ciò che si mostra sullo schermo.
Le scelte di accesso contano più delle promesse generiche
Prima di inserire una carta, io partirei dalle impostazioni già disponibili sul dispositivo e nell’account Google. Controllerei il metodo di blocco dello schermo, verificherei di poter accedere all’account e userei soltanto un dispositivo che tengo sotto il mio controllo. Sono accorgimenti concreti: se il telefono è condiviso o lasciato spesso incustodito, la comodità di avere tutto raccolto può diventare meno vantaggiosa.
Quando aggiungo un elemento, mi prendo il tempo di leggere le schermate e le richieste che compaiono, senza dare per scontato che ogni carta, biglietto o pass funzioni nello stesso modo. È un’abitudine utile anche per capire se sto collegando il servizio giusto e se mi viene chiesto di accedere a un account o di confermare un’azione. La mia regola è non procedere automaticamente quando una schermata non corrisponde a ciò che mi aspettavo.
La possibilità di usare più categorie di elementi è comoda, ma non implica che tutto sia gestito con un unico flusso. Una carta può richiedere un passaggio di configurazione diverso da un biglietto, e l’accettazione di un elemento può dipendere dal servizio che lo emette. Per questo non caricherei subito ogni documento digitale che possiedo: aggiungerei prima quelli che uso davvero, poi valuterei se il risultato è chiaro e pratico.
Quando sto decidendo se aggiungere una carta, mi fermo anche a verificare quale schermata sto usando e a chi appartiene il passaggio successivo. La differenza fra l’app che raccoglie un elemento e il servizio che lo emette è pratica, non solo teorica: se una carta o un biglietto richiede una verifica, è importante capire quale account o fornitore sta chiedendo l’azione. Così evito di trattare ogni richiesta come un semplice dettaglio da superare in fretta.
Nei momenti sensibili conviene rallentare un secondo
Il caso d’uso che trovo più convincente è una giornata con più commissioni: al negozio posso cercare la carta necessaria senza aprire una serie di applicazioni, mentre prima di un viaggio posso verificare se il biglietto o il pass che mi serve è già raccolto lì. È un vantaggio piccolo ma concreto, soprattutto quando si ha fretta. Non significa però che ogni pagamento o titolo sia disponibile in ogni situazione: conviene controllare in anticipo che l’elemento desiderato sia stato aggiunto e sia presentato nel modo richiesto.
Al momento di pagare, io distinguo sempre fra avere una carta nell’app e sapere che il pagamento è andato a buon fine. Se il terminale non risponde o compare un messaggio inatteso, non ripeterei l’operazione alla cieca: prima controllerei lo stato mostrato e, se necessario, chiederei conferma all’esercente. È un’abitudine prudente con qualsiasi metodo digitale, e impedisce che la velocità dell’app spinga a ignorare un’incertezza.
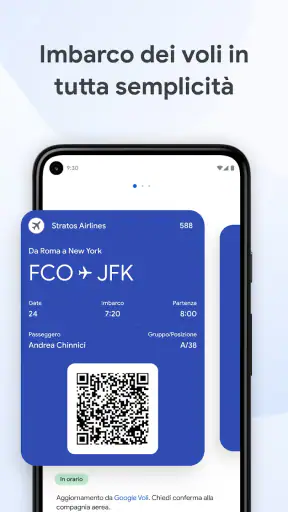
Per i biglietti, il mio consiglio è di aprirli prima di arrivare alla coda o al controllo. Così si può verificare che il contenuto giusto sia disponibile senza dover cercare sotto pressione, e si riduce il rischio di mostrare per sbaglio un’altra schermata. Se condivido il telefono con qualcuno per far vedere un pass, resto vicino e riprendo il dispositivo subito dopo: ricevute e altri elementi personali possono trovarsi nella stessa raccolta.
Anche le notifiche e le schermate visibili meritano un’occhiata pratica. Se il telefono mostra informazioni mentre è bloccato o appoggiato sul tavolo, preferisco rivedere le impostazioni di visualizzazione del dispositivo. Non è una particolarità esclusiva di Wallet: è una precauzione generale che diventa più rilevante quando il telefono contiene biglietti, ricevute o dettagli collegati agli acquisti.
Una scena quotidiana chiarisce bene perché questi accorgimenti contano: sto entrando in un negozio, ho il telefono in mano e voglio pagare senza perdere tempo. Se ho già controllato che la carta corretta sia presente e so come sbloccare il dispositivo, il passaggio è semplice; se invece devo cercare la carta, decifrare una richiesta o controllare un messaggio del terminale, la fretta rischia di farmi sbagliare. Io preparerei ciò che serve prima di uscire e non userei la coda come momento per configurare un nuovo elemento.
Organizzare la raccolta senza perdere il controllo
Un flusso che trovo utile è aggiungere un elemento appena lo ricevo, invece di aspettare il momento in cui devo usarlo. Dopo l’aggiunta, però, lo apro e controllo che sia davvero quello corretto: nome, data o altri dettagli visibili devono corrispondere a ciò che mi aspetto. In questo modo Wallet diventa una raccolta consultabile, non un archivio in cui si accumulano pass che magari non funzionano o non servono più.
Per mantenere ordine, farei una revisione ogni tanto: eliminerei ciò che non mi occorre più, quando l’app offre una scelta appropriata, e controllerei quali elementi tengo a disposizione. Non darei per scontato che rimuovere una carta da un’app annulli anche il rapporto con l’emittente o cancelli ogni informazione collegata all’account: per richieste di questo tipo mi rivolgerei al servizio responsabile. Questa distinzione evita di confondere la gestione pratica del portafoglio sul telefono con la gestione del conto o del biglietto presso chi lo ha emesso.
Se perdo il telefono, la priorità per me sarebbe agire dall’account e dalle opzioni di gestione del dispositivo che conosco già, oltre a contattare l’emittente della carta se serve. Prima di trovarsi in quella situazione, conviene assicurarsi di ricordare come accedere all’account e di avere a disposizione un metodo alternativo per gestire pagamenti urgenti. Wallet può ridurre ciò che porto con me, ma non dovrebbe diventare l’unico modo per accedere a informazioni o servizi importanti.
Chi è attento alla riservatezza può anche scegliere un uso selettivo. Non è obbligatorio trasformare il telefono in una copia digitale di tutto il portafoglio: si può usare Wallet soltanto per gli elementi che risultano davvero più comodi, continuando a tenere altrove ciò che si preferisce non riunire. Questa possibilità di limitare il contenuto è, per me, più utile di un’adozione totale fatta per abitudine.
Un’altra scelta utile è separare la prova dall’uso indispensabile. Per prima cosa aggiungerei un pass che posso recuperare anche in un altro modo, poi lo aprirei con calma e controllerei che i dettagli siano leggibili. Se la procedura mi è chiara, posso decidere se affidare all’app anche altri elementi; se non lo è, non ho motivo di insistere proprio con una carta o un biglietto che mi serve in un momento importante. È un modo semplice per mantenere il controllo senza rinunciare a provare la comodità.
Rispetto alle alternative, vince soprattutto la raccolta unica
Rispetto alle app separate delle banche, dei trasporti o degli organizzatori di eventi, Wallet può ridurre il numero di passaggi per ritrovare gli elementi compatibili. Le app dei singoli fornitori possono però essere preferibili quando servono strumenti propri del servizio, come la gestione dettagliata di una prenotazione o un canale diretto per l’assistenza. Io non sostituirei automaticamente l’app del fornitore: valuterei Wallet come un punto d’accesso pratico, mantenendo l’altra app quando offre funzioni che mi servono davvero.
Il confronto con un portafoglio fisico è più personale. Il telefono concentra molte cose e può essere comodo, ma dipende dalla batteria, dall’accesso al dispositivo e dalla disponibilità dell’elemento digitale nel momento giusto. Per una commissione ordinaria posso preferire la rapidità dell’app; per un viaggio importante o una giornata in cui non posso rischiare di restare senza accesso, porterei anche un’alternativa adeguata, come la carta o il titolo previsto dal servizio.
Wallet è inoltre meno adatto a chi usa raramente servizi Google, preferisce non collegare strumenti finanziari al proprio telefono o non vuole gestire contenuti digitali in un’unica raccolta. In questi casi l’app specifica dell’emittente o il supporto fisico possono risultare più lineari. La comodità, qui, non è un vantaggio assoluto: è un compromesso fra rapidità, concentrazione degli elementi e preferenze personali sulla gestione del dispositivo.
Per chi passa spesso dall’app di una banca a quella di un trasporto o di un evento, la raccolta condivisa può essere un’alternativa più ordinata, ma non necessariamente più completa. Le app dei fornitori restano un riferimento quando bisogna modificare una prenotazione, chiedere aiuto o controllare informazioni legate al servizio. Io terrei a mente una distinzione semplice: Wallet per ritrovare con facilità gli elementi compatibili, app originale per le operazioni che dipendono direttamente dall’emittente. In questo modo la comodità non diventa una rinuncia agli strumenti specialistici.
Per decidere se adottarlo, chiederei anche quanto spesso mi capita davvero di cercare quei contenuti. Se mi serve una volta ogni tanto un singolo biglietto, l’app dell’organizzatore può essere sufficiente; se invece alterno carte, pass e titoli durante la settimana, avere un punto di raccolta può diventare più sensato. Non c’è un vantaggio automatico nel trasferire ogni elemento: la scelta migliore dipende dalla frequenza d’uso e da quanto apprezzo una raccolta centralizzata rispetto alla separazione dei servizi.
Per chi lo consiglierei, e con quali cautele
La consiglierei a chi usa spesso carte e pass digitali e vuole trovarli senza saltare continuamente da un’app all’altra. È particolarmente sensata per chi è già abituato ai servizi Google, protegge il telefono e non ha difficoltà a controllare le schermate prima di confermare un’operazione. La disponibilità gratuita rende facile provarla, mentre la sua lunga presenza sugli store, dal 18 settembre 2018, aiuta a capire che non si tratta di un progetto appena comparso.
Le chiederei invece di passare oltre a chi non si fida a tenere sullo smartphone informazioni finanziarie, a chi condivide abitualmente il dispositivo o a chi ha bisogno di un’app specialistica per seguire ogni dettaglio di una carta o di una prenotazione. Prima di affidarle elementi importanti, farei una prova con un pass non urgente, controllerei come si apre e come si recupera l’account, e solo dopo deciderei se aggiungere altro.
Chi si chiede se debba trasferire subito tutte le carte può tranquillamente procedere per gradi: non vedo un motivo per cambiare abitudini in blocco. Si può iniziare con gli elementi che si consultano più spesso, mantenendo un supporto alternativo per quelli urgenti. E se un pass non compare o non si presenta come ci si aspetta, la scelta sensata è controllare le istruzioni del servizio che lo ha emesso, anziché presumere che il problema si risolva riprovando più volte.
Anche l’uso su un telefono condiviso merita una decisione personale, non una risposta uguale per tutti. Se altre persone possono prendere il dispositivo o vedere lo schermo, valuterei con particolare attenzione il blocco, ciò che appare nelle notifiche e quali elementi inserire. Se non riesco a mantenere un livello di controllo che mi soddisfa, preferirei lasciare fuori le informazioni più delicate e continuare a usare il supporto o l’app del fornitore.
Nel complesso, Google Wallet mi sembra utile quando la priorità è riunire carte, biglietti, pass e ricevute in un accesso comodo, senza confondere praticità e fiducia automatica. La mia raccomandazione è provarlo in modo graduale, mantenere aggiornate le proprie abitudini di protezione del telefono e conservare un’alternativa per le situazioni in cui non si può dipendere da uno schermo. Se questa combinazione rispecchia il vostro modo di gestire pagamenti e documenti quotidiani, può semplificare davvero le piccole incombenze; se invece preferite separare i servizi o usare supporti fisici, non c’è motivo di forzare il cambiamento.
Domande frequenti su Google Wallet
Che cos’è Google Wallet e a cosa serve?
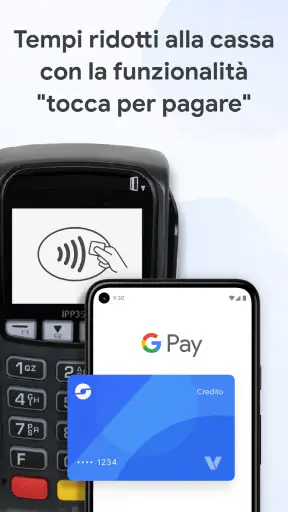
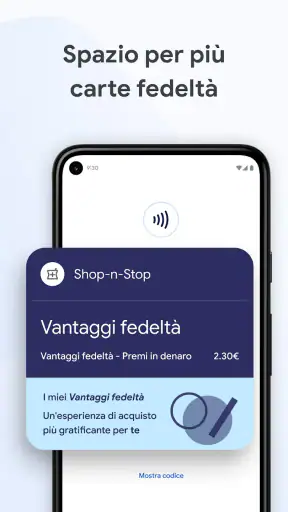
Google Wallet è il portafoglio digitale di Google per Android: permette di conservare carte di pagamento compatibili, carte fedeltà, biglietti e altri pass digitali in un’unica app. In negozio, puoi pagare avvicinando il telefono a un terminale contactless, se il dispositivo e la carta supportano questa funzione. La disponibilità di carte, pass e servizi varia in base al Paese e agli accordi con banche ed esercenti.
Google Wallet è sicuro per i pagamenti?
Google Wallet usa sistemi di protezione come il blocco schermo e l’autenticazione del dispositivo; per i pagamenti contactless può essere necessario sbloccare il telefono. Quando la banca e la carta lo supportano, il pagamento non comunica al negoziante il numero effettivo della carta, ma utilizza un identificativo digitale. Le protezioni non eliminano ogni rischio: imposta un PIN o un metodo biometrico robusto e, se perdi il telefono, bloccalo o cancellane i dati da remoto.
Quali telefoni e requisiti servono per usare Google Wallet?
Per i pagamenti contactless serve normalmente un telefono Android con NFC attivo, un sistema operativo e una configurazione compatibili, una schermata di blocco impostata e una carta supportata. La compatibilità può cambiare in base al modello, al Paese e alle regole della banca; alcuni dispositivi modificati o non certificati potrebbero non essere idonei. Prima di scaricare o configurare l’app, controlla i requisiti aggiornati e verifica che il tuo istituto finanziario partecipi al servizio.
Quali carte e biglietti si possono aggiungere a Google Wallet?
Puoi aggiungere carte di pagamento emesse da banche aderenti e, dove disponibili, carte fedeltà, carte regalo, biglietti per trasporti o eventi e altri pass digitali. Non tutte le carte funzionano con i pagamenti contactless e non tutti gli operatori consentono di salvare i propri biglietti nell’app. Per alcune carte basta scansionare o inserire i dati; per altre è richiesta la verifica della banca. La disponibilità dipende dal Paese e dal fornitore.
Google Wallet è gratuito e funziona senza connessione Internet?
Scaricare e usare Google Wallet non comporta generalmente un costo dell’app, ma la banca o l’emittente può applicare condizioni e commissioni proprie, mentre la normale connessione dati può essere soggetta al piano telefonico. Dopo aver configurato una carta, alcuni pagamenti contactless possono funzionare anche senza Internet, purché telefono e terminale siano compatibili; funzioni come aggiornare pass o sincronizzare informazioni possono invece richiedere una connessione. Verifica sempre le condizioni della banca e del servizio utilizzato.
I punti di forza di Google Wallet
Aspetti da tenere a mente su Google Wallet
Scarica Google Wallet in un’altra lingua